- Veröffentlicht auf 16.11.2026
- 10 min de lecture
- Dorothée
En résumé
-
La facturation électronique (e-invoicing) c’est, par définition, l’envoi, la gestion et la réception d’une facture sous format dématérialisé, comportant un socle minimum de données structurées. Certaines informations seront transmises automatiquement à l’administration (e-reporting),
-
Le passage à la facturation électronique concerne toutes les opérations BtoB des entreprises assujetties à la TVA et installées en France (y compris les professions exonérées),
-
La mise en vigueur de cette obligation est prévue, depuis son report, progressivement à partir du 1er septembre 2026,
-
Toutes les entreprises devront choisir une plateforme agréée (PA) et seront soumises à de nouvelles obligations dans un but de simplification de gestion et de suivi des factures.
Qu’est-ce que la facturation électronique ?
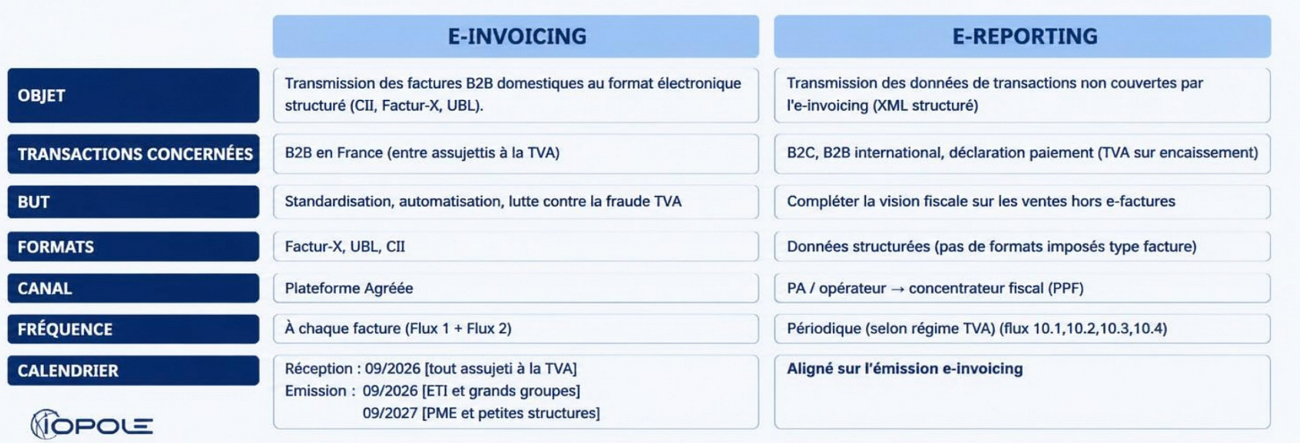
La facturation électronique désigne le processus d’envoyer une facture de manière 100% dématérialisée, comportant un socle minimum de données qui sera transmis à l’administration fiscale. C’est la présence de ces données au sein de la facture qui la différencie d’une facture PDF envoyée par mail ou d’une facture papier. Dans le cadre de la réforme de facturation électronique deux piliers vont être souvent évoqués : le « e-invoicing » et le « e-reporting« .
Iopole, notre partenaire PA
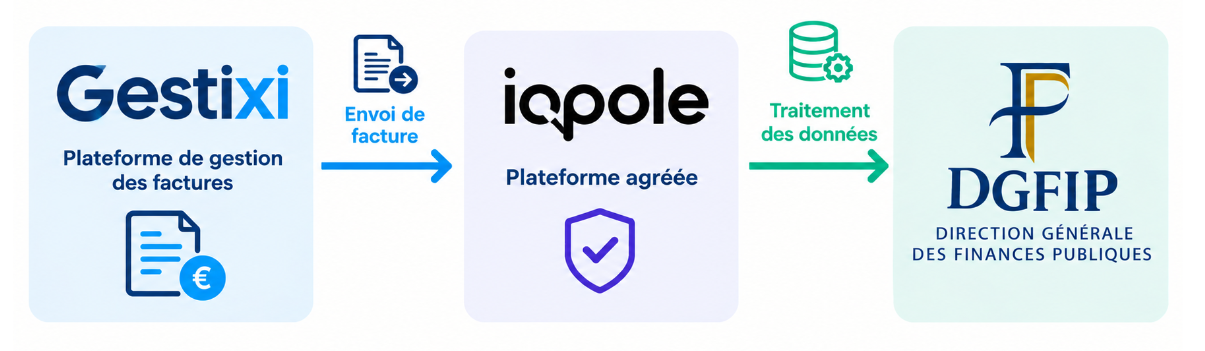
Gestixi passe par son partenaire, Iopole, immatriculée Plateforme Agréée par la DGFiP, pour la transmission des données dans le réseau Peppol. Les données sont directement envoyées à Iopole qui les transmet à l'administration fiscale :
La facturation électronique ou e-invoicing
La facturation électronique (e-facturation) obligatoire depuis le 1er septembre 2026, pour toutes les transactions inter-entreprises (B2B), ceci dans le but d'améliorer l'efficacité des processus fiscaux et de lutter contre l'évasion fiscale. Ce système est basé sur la norme Peppol BIS 3.0, permettant l'émission et la validation de factures électroniques dans un format structuré et automatisé.
Consultez notre documentation sur la facturation électronique française et la facturation électronique belge.
Le e-reporting
Contrairement à la facturation électronique (e-invoicing) qui concerne les échanges entre entreprises (B2B domestique); l'e-reporting vise à transmettre les données de transactions B2C et de transactions internationales.
L'objectif est que l'administration fiscale puisse avoir une vision suffisamment complète de l'activité de l'entreprise et, à terme, préremplir certaines données des déclarations de TVA.
Iopole agrège les données reçues puis les envoie à l’administration française selon la fréquence déterminée par le régime de TVA.
Consultez notre documentation sur le e-reporting.
Différences entre E-invoicing et E-reporting
Qui est concerné par la facturation électronique ?
Les entreprises concernées
La nouvelle réforme de la facturation électronique vise à étendre cette obligation à toutes les opérations entre entreprises assujetties à la TVA, c’est-à-dire les transactions « business to business » (ou B2B), et établies en France. Mais attention, les professionnels exonérés de TVA sont également concernés par la réception.
/!\ Important : les assujettis à la TVA regroupent aussi bien les entreprises redevables de la TVA (qui déclarent la TVA) que les non redevables (qui ne déclarent pas : franchise en base ou exonéré).
Vous serez soumis à l’obligation d’émettre et de recevoir vos factures au format électronique si vous êtes assujettis à la TVA. Cela comprend :
- Les entreprises redevables de la TVA telles que les EI, les sociétés… (au régime réel simplifié ou au régime réel normal de TVA) ;
- Les entreprises en franchise en base de TVA (y compris les micro-entrepreneurs) ;
- Les entreprises dont le siège social est en France métropolitaine ou dans les DOM (Martinique, la Guadeloupe et La Réunion).
Les personnes non concernées
Les acteurs n’étant pas concernés par la facturation électronique (ni par l’envoi, ni la réception) sont :
- Les particuliers
- Les associations à objet non commercial
- Les entreprises étrangères
- Les entreprises établies dans les COM (Saint-Pierre-et-Miquelon, Saint-Barthélemy, Nouvelle-Calédonie, Polynésie française, Wallis-et-Futuna).
Rappel du calendrier
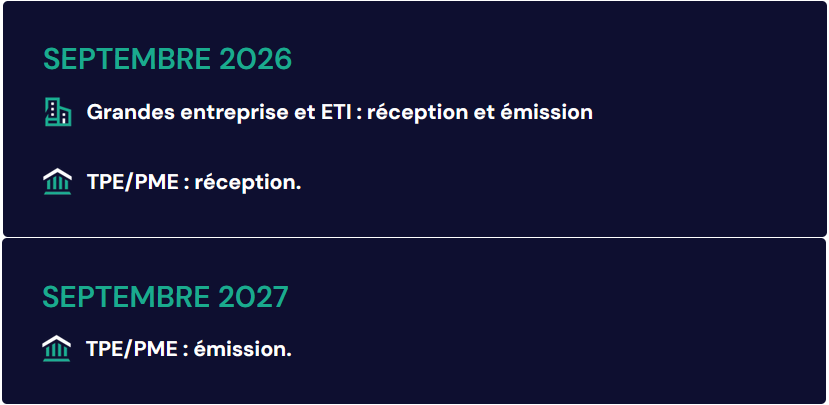
Au 1er septembre 2026, toutes les entreprises, quelles que soient leur taille et leur forme juridique, ont l’obligation de recevoir des factures sous format électronique, par l’intermédiaire d’une plateforme agréée.
À cette même date, les grandes entreprises et les entreprises de taille intermédiaire seront tenues d’émettre toutes leurs factures sous format électronique.
Les micro, petites et moyennes entreprises seront, quant à elles tenues, d’émettre leurs factures au format électronique au plus tard le 1er septembre 2027.